El costeo por actividades en flotas sirve para saber qué vehículo consume de verdad el taller, los repuestos y el trabajo administrativo. En la mayoría de las empresas esos costos llegan al estado de resultados como gasto general de la flota. Luego alguien los reparte en partes iguales entre las unidades, o en proporción a los kilómetros, y el informe queda cuadrado. El problema aparece cuando el director financiero usa ese número para decidir una renovación, revisar una tarifa o medir la rentabilidad de un cliente.
Esta guía explica el modelo de costeo basado en actividades (ABC, por sus siglas en inglés) aplicado a una flota vehicular. Verás qué actividades conviene separar, qué inductores de costo usar y de dónde sale cada dato. También incluye un ejemplo numérico ilustrativo con dos camionetas que, con el reparto tradicional, cuestan exactamente lo mismo.
¿Qué es el costeo por actividades en una flota vehicular?
El costeo por actividades en una flota vehicular asigna primero los costos a las actividades que los generan. Esas actividades son, por ejemplo, el mantenimiento preventivo, el correctivo, la carga de combustible y el traslado de unidades. Después reparte el costo de cada actividad entre los vehículos, las rutas o los clientes según cuánto consume cada uno.

En contabilidad de gestión, la metodología se conoce como costeo basado en actividades o costeo ABC. Robin Cooper y Robert Kaplan la popularizaron en 1988 con el artículo Measure Costs Right: Make the Right Decisions, publicado en Harvard Business Review. Su argumento era que los sistemas tradicionales distorsionan el costo de cada producto cuando los gastos indirectos pesan mucho y los productos consumen esos recursos de forma muy distinta. En una flota, ambas condiciones se dan con frecuencia.
El modelo en dos pasos
Todo el método cabe en una secuencia de dos pasos. En el primero, los recursos (sueldos del taller, herramientas, espacio físico y tiempo administrativo) se asignan a las actividades que los consumen. En el segundo, cada actividad se asigna a los objetos de costo, que en una flota suelen ser el vehículo, la ruta, el cliente o el contrato. La lógica sigue siempre el mismo orden, del costo a la actividad y de la actividad al objeto de costo.
La diferencia con el reparto clásico está en ese puente intermedio. En lugar de saltar del gasto total al vehículo con una sola base, el modelo pregunta qué trabajo se hizo y quién lo pidió. Por eso el resultado se puede explicar línea por línea ante un comité de gerencia o ante un auditor.
Por qué el reparto parejo distorsiona el costo de cada unidad
Piensa en el taller interno de una flota de distribución urbana. Los sueldos de los mecánicos y del jefe de taller, el arriendo y las herramientas se registran en una sola cuenta de gasto indirecto. Al cierre del mes, ese valor se divide entre el número de unidades activas y cada una recibe la misma porción.
Ese método es cómodo, aunque casi siempre da un resultado equivocado. Una camioneta nueva que solo va a su servicio programado absorbe lo mismo que otra que prácticamente vive en el taller. La primera queda sobrecosteada y la segunda queda subsidiada por el resto de la flota, de modo que su costo real nunca aparece en el informe.
El reparto por kilómetros tampoco resuelve el problema, aunque suene más técnico. Los kilómetros explican bien el consumo de combustible y el desgaste de neumáticos, pero dicen poco sobre cuántas órdenes correctivas abrió una unidad. Tampoco dicen cuántas solicitudes de repuestos generó en el mes. Una camioneta puede recorrer poco y aun así consumir mucho taller, sobre todo si opera en caminos difíciles o si la maneja un conductor con mala técnica.
En cloudFleet hemos visto flotas que descubren el problema en una reunión de presupuesto. El gerente de operaciones pide renovar una unidad que no sale del taller, y el informe financiero la muestra con el mismo costo que las demás. Ninguno de los dos se equivoca del todo, porque el informe promedia lo que la operación vive caso por caso.
Costos indirectos de flota: las actividades que conviene separar

El primer trabajo del costeo por actividades en flotas consiste en definir las actividades. Conviene empezar con pocas y bien delimitadas, porque un mapa con cuarenta actividades se vuelve imposible de mantener al segundo mes. En una flota de carga o de servicios, la mayor parte de los costos indirectos de flota se concentra en cinco o seis grupos de trabajo.
Costos por actividad de mantenimiento
El mantenimiento suele ser el grupo más pesado y conviene dividirlo al menos en dos actividades. El preventivo es trabajo planeado, con tiempos estándar y repuestos previsibles que se compran con anticipación. El correctivo incluye diagnóstico, esperas por repuestos, grúas y trabajos repetidos, así que su costo por hora casi siempre es más alto.
Separar los costos por actividad de mantenimiento permite ver qué unidades consumen correctivo de forma desproporcionada. Esa misma señal se ve a nivel de flota en el ratio preventivo/correctivo, y los KPI de mantenimiento de flotas dan el contexto general de esos indicadores. La diferencia es que el modelo de costeo la lleva hasta cada vehículo y la traduce a dinero.
Abastecimiento y control de combustible
El combustible en sí es un costo directo, porque cada carga se asocia a una unidad concreta. La actividad indirecta es todo lo que rodea esa carga, como la autorización, el registro, la revisión de comprobantes y la conciliación con el proveedor. Una flota que carga en muchas estaciones distintas consume más tiempo administrativo que otra con un solo proveedor, aunque ambas gasten lo mismo en litros.
Conviene no confundir esta actividad con el indicador de consumo. El rendimiento de cada unidad se calcula con la fórmula de rendimiento de combustible y sigue siendo un dato directo del vehículo.
Compras, inventario y neumáticos
Cada solicitud de repuesto implica cotizar, comprar, recibir, almacenar y despachar. Las unidades antiguas o de marcas poco comunes generan más solicitudes y con mayor urgencia, pero ese esfuerzo de compras rara vez se les carga. Con los neumáticos pasa algo parecido, porque las inspecciones, las rotaciones y los reencauches requieren horas de personal que no aparecen en la factura de la llanta.
Gestión de viajes y anticipos
La liquidación de viajes, la entrega de anticipos y la revisión de gastos del conductor consumen horas del área administrativa. Una ruta con muchos peajes, viáticos y paradas exige más trabajo de liquidación que otra corta y repetitiva. Si tu objeto de costo es el cliente o la ruta, esta actividad cambia bastante el resultado final.
Hay otra actividad que muchas flotas olvidan, el traslado de unidades al taller o al proveedor externo. Ese tiempo de conductor y de vehículo fuera de operación también tiene un costo, y lo consumen sobre todo las unidades que fallan seguido.
Inductores de costo en flotas: qué medir y de dónde sale el dato
El inductor de costo es la medida que explica por qué una actividad consume recursos. Para el taller correctivo puede ser la hora de mano de obra o el número de órdenes de trabajo. En compras, el inductor natural es el número de solicitudes de repuestos que se tramitaron en el periodo.

Escoger bien los inductores de costo en flotas importa más que tener muchas actividades, porque un inductor mal elegido reparte el costo casi igual que el método tradicional. La regla práctica pide dos condiciones. El inductor debe tener una relación causal con el costo de la actividad y debe existir como dato registrado por vehículo, sin depender de estimaciones de memoria. La tabla resume una propuesta inicial para una flota mediana.
| Actividad | Inductor de costo | Fuente del dato |
|---|---|---|
| Mantenimiento preventivo | Horas de mano de obra en órdenes preventivas | Órdenes de trabajo cerradas, por vehículo |
| Mantenimiento correctivo | Horas de mano de obra en órdenes correctivas | Órdenes de trabajo cerradas, con el tipo de mantenimiento |
| Gestión de repuestos | Número de solicitudes o de salidas de inventario | Registro de compras e inventario |
| Abastecimiento de combustible | Número de cargas registradas | Registro de cargas por vehículo |
| Gestión de neumáticos | Número de inspecciones, montajes y rotaciones | Historial de cada llanta |
| Liquidación de viajes | Número de viajes liquidados o de conceptos de gasto | Liquidaciones de viaje y anticipos |
| Traslados a taller | Número de entradas a taller | Órdenes de trabajo y lecturas de odómetro |
Tipos de inductor: transacción y duración
Los manuales de contabilidad de gestión distinguen los inductores de transacción y los de duración. Algunos textos agregan un tercer tipo, el de intensidad, aunque para el costeo por actividades en flotas bastan los dos primeros. Los de transacción cuentan cuántas veces ocurre algo, mientras que los de duración miden cuánto tiempo toma. Para el taller, los de duración son más precisos, porque una orden correctiva puede durar veinte minutos o tres días. Los de transacción funcionan bien en tareas administrativas parecidas entre sí, como registrar una carga de combustible o liquidar un viaje.
Cómo calcular la tasa por inductor
Con las actividades y los inductores definidos, el cálculo del costeo por actividades en flotas es sencillo. Para cada actividad se divide su costo del periodo entre el volumen total del inductor en ese mismo periodo.
Tasa del inductor = costo de la actividad / volumen del inductor
Después, el costo que recibe cada vehículo es la tasa multiplicada por lo que esa unidad consumió del inductor. Si el taller correctivo costó 18.000 USD en el mes y registró 360 horas, la tasa es de 50 USD por hora. Con esa tasa, una camioneta con 18 horas correctivas recibe 900 USD de esa actividad.
Años después del artículo original, Robert Kaplan y Steven Anderson propusieron una variante más liviana, el costeo basado en actividades y tiempo (TDABC). Esta versión estima la capacidad de cada área en horas y el tiempo que toma cada transacción, en lugar de encuestar al personal sobre cómo reparte su jornada. Para una flota mediana suele bastar, porque usa datos que el taller ya registra.
Ejemplo ilustrativo con dos camionetas
Los valores de este ejemplo son ilustrativos y no provienen de datos de cloudFleet ni de una flota real, porque solo buscan mostrar la mecánica del cálculo. Supón una flota de 40 camionetas de reparto con 37.400 USD mensuales de costos indirectos. Con el reparto parejo, cada unidad recibe 935 USD de ese gasto general.
Las camionetas A y B recorrieron casi los mismos kilómetros y tienen el mismo costo directo de combustible y conductor. Por eso el informe tradicional les asigna exactamente el mismo costo total. Ahora aplica el modelo por actividades, con tasas que salen de dividir el costo de cada actividad entre su inductor. Por ejemplo, 12.000 USD de taller preventivo entre 400 horas dan 30 USD por hora. En compras, 3.000 USD entre 300 solicitudes dan 10 USD por solicitud.
| Actividad | Tasa ilustrativa | Consumo de A | Costo de A | Consumo de B | Costo de B |
|---|---|---|---|---|---|
| Mantenimiento preventivo | 30 USD por hora | 6 horas | 180 USD | 4 horas | 120 USD |
| Mantenimiento correctivo | 50 USD por hora | 2 horas | 100 USD | 18 horas | 900 USD |
| Abastecimiento de combustible | 2 USD por carga | 30 cargas | 60 USD | 32 cargas | 64 USD |
| Gestión de repuestos | 10 USD por solicitud | 3 solicitudes | 30 USD | 14 solicitudes | 140 USD |
| Liquidación de viajes | 4 USD por liquidación | 12 liquidaciones | 48 USD | 12 liquidaciones | 48 USD |
| Total de costos indirectos | 418 USD | 1.272 USD |
Qué cambia para el área financiera
Con el reparto parejo, las dos camionetas cargaban 935 USD de indirectos cada una. Con el modelo por actividades, A recibe 418 USD y B recibe 1.272 USD, es decir, B consume unas tres veces lo que consume A. Casi toda la diferencia está en el taller correctivo y en las solicitudes de repuestos que ese correctivo arrastra.
Para el área financiera, esa diferencia cambia la conversación con operaciones. B deja de ser una unidad promedio y pasa a ser candidata a revisión, ya sea para renovarla, para cambiarla de ruta o para revisar quién la maneja. Y si B atiende a un cliente específico, el margen de ese contrato también se ve distinto.
Cómo implementar el costeo por actividades en flotas paso a paso
Un modelo útil no necesita un proyecto de un año, siempre que los datos operativos estén registrados por vehículo. Si todavía no tienes claro el punto de partida, conviene estimar primero los costos operativos de cada vehículo y luego seguir estos pasos.
- Delimita el alcance: elige qué costos indirectos entran al modelo y qué objeto de costo te interesa, sea el vehículo, la ruta o el cliente.
- Define entre cinco y ocho actividades: separa al menos el mantenimiento preventivo del correctivo y agrupa las tareas administrativas parecidas.
- Asigna los recursos a cada actividad: reparte sueldos, espacio y herramientas según el tiempo que cada área dedica a cada actividad. Puedes estimarlo con entrevistas cortas o, en la variante por tiempo, con la capacidad en horas y los tiempos estándar de cada tarea.
- Elige un inductor por actividad y calcula su tasa: usa datos ya registrados y divide el costo de la actividad entre el volumen del inductor.
- Asigna, revisa y ajusta: multiplica la tasa por el consumo de cada unidad, compara con el reparto anterior y corrige los inductores que fallen.
El paso tres es el que más discusión genera, porque obliga a preguntar en qué se va el tiempo del jefe de taller o del analista de compras. Ahí no hace falta precisión de laboratorio, y una estimación razonable revisada cada semestre da mejores resultados que un reparto parejo calculado al centavo.
El paso cinco convierte el costeo por actividades en flotas en una herramienta viva. La primera versión siempre trae inductores que no funcionan, y es normal ajustarlos después de dos o tres cierres contables.
Errores comunes al aplicar el costeo ABC en transporte
El costeo ABC en transporte falla por razones que se repiten, y casi ninguna es técnica. La más frecuente es diseñar el modelo en una hoja de cálculo con datos que nadie actualiza. Al tercer mes la hoja depende de una sola persona, y cuando esa persona sale de vacaciones el modelo se congela.
El segundo error es mezclar preventivo y correctivo en una sola actividad de mantenimiento. Así se pierde justo la información que el modelo debía revelar, porque el costo del correctivo se diluye entre todas las unidades.
El tercero es usar inductores que no se registran por vehículo, como las horas de taller anotadas en una pizarra o los pedidos de repuestos por mensaje. Si el dato no tiene dueño ni registro, el modelo vuelve a ser una estimación con apariencia de precisión.
También vemos con frecuencia modelos que intentan reemplazar los indicadores que ya existen. El costeo por actividades complementa el costo total de propiedad de la flota y el costo por kilómetro, porque responde a otra pregunta, la de qué unidad, ruta o cliente consume los recursos compartidos. El financiero gana cuando los tres indicadores cuentan la misma historia.
En cloudFleet pensamos que el mejor modelo de costeo por actividades en flotas es el que el área de mantenimiento entiende y alimenta sin trabajo extra. Un modelo elegante que depende de datos capturados a mano al final del mes termina abandonado, y lo hemos visto pasar más de una vez.
Cómo cloudFleet alimenta el modelo con datos operativos
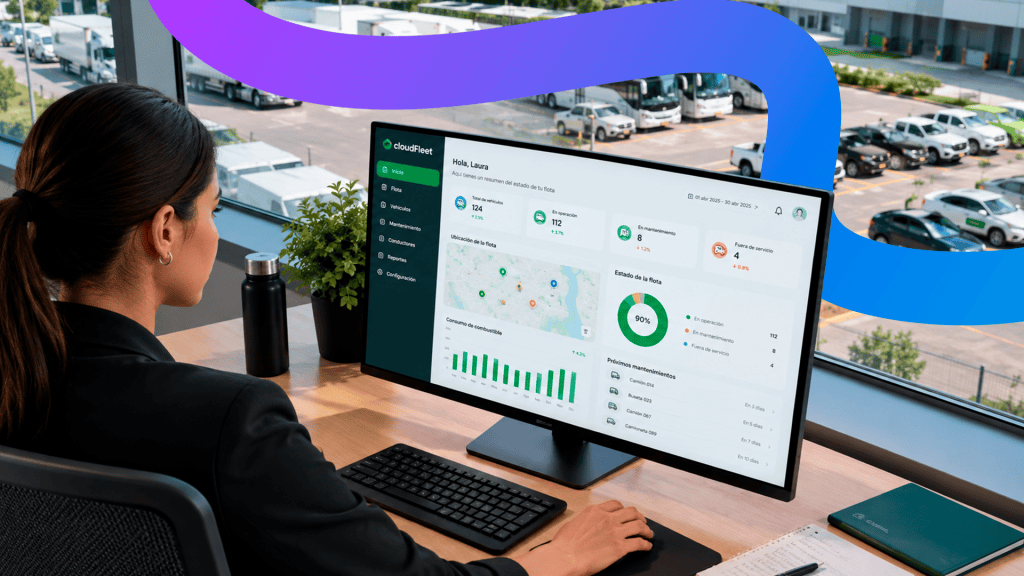
cloudFleet es un software de gestión de flotas con más de 15 años de experiencia en Latinoamérica, así que tu modelo de costeo sigue viviendo en el área financiera y en tu sistema contable. Su aporte está antes, en el registro diario de la operación que produce los volúmenes de cada inductor por vehículo.
En el Módulo Mantenimiento, cada orden de trabajo queda registrada por unidad, con el tipo de mantenimiento, los repuestos, la mano de obra y el costo. Con eso obtienes los tiempos de mano de obra, según los temparios configurados, y los costos de preventivo y correctivo separados. Son la base de las dos actividades más pesadas del modelo.
El Módulo Combustible registra cada carga y calcula indicadores de costo por kilómetro y de rendimiento por vehículo. El Módulo Neumáticos lleva el costo por kilómetro y por milímetro de cada llanta, junto con sus inspecciones, montajes y rotaciones.
Compras e Inventarios registra solicitudes, cotizaciones y salidas de repuestos asociadas a las órdenes de trabajo. Viajes y Anticipos, por su parte, liquida cada viaje por concepto de gasto y analiza su rentabilidad. De ahí sale el número de liquidaciones y el gasto por ruta o por cliente.
Con esos registros, tu equipo financiero puede extraer el consumo de cada inductor por unidad y llevarlo a su propio modelo. En el ejemplo ilustrativo de esta guía, ese dato por vehículo es lo que permite pasar de 935 USD parejos a 418 USD para la camioneta A y 1.272 USD para la B. cloudFleet lo deja registrado en la operación diaria, sin capturas a mano al cierre del mes. Si la empresa lo necesita, la información también puede llegar al ERP mediante la API de cloudFleet.
Si quieres que tu costeo por actividades en flotas trabaje con datos operativos confiables por vehículo, agenda una reunión con uno de nuestros especialistas cloudFleet. Conoce cómo te ayudamos a mejorar el control de costos de tu flota.