Presentar costos de flota al consejo de administración es una tarea que el director financiero suele recibir con poco tiempo. Los datos llegan de varias áreas y la flota aparece en el estado de resultados repartida entre combustible, mantenimiento, depreciación, seguros y sueldos. El consejo, en cambio, quiere entender en pocos minutos si ese gasto está bajo control. Si llegas con cuarenta líneas de detalle, la conversación se pierde en una partida menor y la decisión queda para la próxima sesión.
Esta guía propone una forma de presentar costos de flota al consejo en cuatro bloques. Son la cifra ancla, la variación frente al año anterior, los rubros que explican esa variación y la decisión que solicitas. También encontrarás un ejemplo numérico ilustrativo, una secuencia de cinco láminas y una tabla con las preguntas que suelen hacer los consejeros. Completa la guía un glosario corto, y la estructura sirve igual si en tu país el órgano se llama junta directiva o directorio.
¿Cómo se presenta el costo de la flota al consejo de administración?
El costo de la flota se presenta al consejo con dos cifras ancla: el costo por kilómetro y el costo total de propiedad por unidad. Después vienen su variación frente al año anterior, los tres rubros que más pesan en ella y la decisión concreta que se solicita. Cada cifra indica de qué registro operativo o contable proviene.

Esa estructura responde a lo que el consejo tiene que hacer con la información. Los Principios de Gobierno Corporativo del G20 y la OCDE (edición 2023) enumeran las funciones clave del consejo. Entre ellas están revisar los presupuestos anuales, fijar objetivos de desempeño, supervisar los resultados y vigilar los grandes gastos de capital. El mismo documento pide que los consejeros tengan acceso a información precisa, relevante y oportuna.
Visto así, la flota llega al consejo por tres caminos. Aparece en el presupuesto anual, en el resultado que se compara con el objetivo y, cada cierto tiempo, en una solicitud de inversión. Una buena presentación atiende los tres casos con el mismo formato. Así los consejeros reconocen la estructura de una sesión a otra y pueden comparar sin pedir explicaciones nuevas.
En cloudFleet pensamos que el error más común al presentar costos de flota al consejo es confundir transparencia con volumen. Un anexo de veinte páginas da sensación de rigor, pero obliga al consejero a hacer el análisis que le tocaba al área financiera. Y casi siempre lo hace mirando la partida que mejor conoce, que rara vez es la que importa.
Qué espera el consejo de un informe de costos de flota para la dirección
Conviene separar dos documentos que muchas empresas mezclan. El informe de costos de flota para la dirección es mensual y detallado, y sirve a la gerencia general, a operaciones y a mantenimiento para corregir la operación. La presentación al consejo es una síntesis de ese informe, con menos cifras y una pregunta explícita sobre qué se decide.
En Harvard Business Review, Daniel Casse describe la presentación ante el consejo como la prueba más exigente de comunicación para un ejecutivo. Su consejo es abrir con una tesis central que resuma el punto principal de la discusión. También recuerda que el director general no es el público objetivo, porque el consejo necesita contexto del entorno y, sobre todo, conocer los problemas más grandes que hay que resolver.
Nancy Duarte, también en Harvard Business Review, advierte que los altos ejecutivos son impacientes porque deciden mucho y con poco tiempo. Por eso no van a esperar una presentación larga con la revelación al final. Para una flota, la tesis y la cifra ancla van en la primera lámina, y el detalle queda en el anexo para quien lo pida.
Hay una condición previa que ninguna lámina resuelve. Si tu área todavía no consolida los costos de la flota por vehículo, el control financiero de flota es el paso que va antes. Sin esa base, cualquier presentación termina defendiendo promedios, y un promedio no le sirve al consejo para decidir si renueva diez camiones o reasigna rutas.
La diferencia en una frase
El informe para la dirección explica qué pasó en cada unidad. La presentación al consejo explica qué significa eso para la empresa y qué se propone hacer. Si una lámina no ayuda a responder esa segunda pregunta, pertenece al informe mensual.
Los cuatro bloques del costo de la flota para el consejo de administración

Según los Principios de Gobierno Corporativo del G20 y la OCDE, los consejeros deben tener acceso a información precisa, relevante y oportuna para cumplir sus responsabilidades. Aplicado a una flota, eso se traduce en cuatro bloques: cifra ancla, variación frente al año anterior, rubros dominantes y decisión solicitada. cloudFleet, software de gestión de flotas con más de 15 años de experiencia en Latinoamérica, aporta el dato operativo por vehículo que alimenta los tres primeros.
El orden importa. La cifra ancla da la escala del tema y la variación dice si algo cambió, mientras que los rubros explican por qué. La decisión cierra la secuencia con lo que esperas del consejo, y cada bloque prepara la pregunta que responde el siguiente.
Cifra ancla y costo total de propiedad por vehículo ante el consejo
La cifra ancla tiene dos partes que se leen juntas. El costo por kilómetro mide cuánto cuesta mover la flota y depende del nivel de actividad. El costo total de propiedad por vehículo ante el consejo mide cuánto cuesta tener cada unidad durante un año, con depreciación, financiamiento y operación.
Las fórmulas ya están en nuestras guías de costo total de propiedad de una flota y de costo por kilómetro, así que aquí importa cómo se muestran. Usa las dos cifras porque se corrigen entre sí. Si la flota recorre menos kilómetros, el costo por kilómetro sube aunque el gasto total no cambie, y el consejo necesita ver ambas para no equivocarse.
Variación del costo de flota frente al año anterior
La variación del costo de flota frente al año anterior se presenta en dinero y en porcentaje. Siempre va junto con la variación de la actividad, porque un aumento del gasto con más kilómetros cuenta una historia distinta a uno con menos kilómetros. Esa diferencia es la que el consejo quiere entender.
Cuando un rubro depende de precios externos, separa el efecto precio del efecto consumo. El combustible es el caso típico, ya que una parte del aumento viene del precio por litro y otra del rendimiento de las unidades. La primera se explica con el mercado. La segunda es responsabilidad de la operación, y es la que el consejo puede pedir que se corrija.
Rubros dominantes que explican la variación
Los rubros dominantes son los que explican la mayor parte del cambio, y no siempre coinciden con los más grandes del presupuesto. Un rubro enorme y estable puede quedar en el anexo, mientras que uno mediano que creció mucho merece una lámina. Con tres rubros suele bastar y el resto se agrupa en una línea de otros.
Si tu área ya aplica costeo por actividades, su resultado entra aquí como argumento. El consejo entiende rápido que dos unidades con el mismo costo en un reparto parejo pueden consumir montos muy distintos del taller. Esa evidencia apunta directo a las unidades que deben revisarse.
Decisión solicitada
El cuarto bloque convierte la presentación en una sesión de trabajo. La decisión se formula con un monto, un plazo y un indicador de seguimiento. Un ejemplo sería aprobar la renovación de ocho unidades en dos tramos y revisar su costo por kilómetro en la sesión del siguiente semestre. Casse recomienda cerrar buscando la validación o la crítica del consejo a un curso de acción propuesto. Con un pedido así de concreto, los consejeros tienen algo preciso que aprobar, ajustar o rechazar.
Ejemplo ilustrativo con una flota de 60 camiones de reparto
Las cifras de este ejemplo son ilustrativas y no provienen de una flota real ni de datos de cloudFleet. Solo buscan mostrar cómo se arma la secuencia y cómo cuadran las cuentas entre bloques.
Una empresa de distribución opera 60 camiones. El año anterior la flota costó 2.496.000 USD y recorrió 4.800.000 km. Eso da 52 centavos de dólar por kilómetro y 41.600 USD por unidad al año. Este año el costo sube a 2.760.000 USD con 4.600.000 km recorridos. El costo por kilómetro llega entonces a 60 centavos y el costo anual por unidad a 46.000 USD.
| Bloque | Año anterior | Este año | Lectura para el consejo |
|---|---|---|---|
| Costo total de la flota | 2.496.000 USD | 2.760.000 USD | Aumento de 264.000 USD, cerca del 11% |
| Kilómetros recorridos | 4.800.000 km | 4.600.000 km | La actividad bajó 200.000 km |
| Costo por kilómetro | 52 centavos | 60 centavos | Sube 8 centavos, cerca del 15% |
| Costo anual por unidad | 41.600 USD | 46.000 USD | Cada camión cuesta 4.400 USD más al año |
Los tres rubros dominantes explican 250.000 de los 264.000 USD de aumento. El mantenimiento correctivo creció 140.000 USD y los neumáticos 30.000 USD. En el combustible, el aumento fue de 80.000 USD, de los cuales 50.000 vienen del precio y 30.000 del menor rendimiento. Las demás partidas suman 14.000 USD.
Dónde se concentra el aumento
El dato que cambia la conversación está dentro del correctivo. Ocho camiones con más de siete años de uso explican 100.000 de esos 140.000 USD. Esas ocho unidades recorrieron 560.000 km con un costo de 80 centavos por kilómetro. Los otros 52 camiones recorrieron 4.040.000 km a unos 57 centavos. Ese resto también subió frente a los 52 centavos que promedió toda la flota el año anterior. Aun así, la mayor parte del aumento del correctivo se concentra en un grupo identificable.
La decisión solicitada es aprobar la renovación de esas ocho unidades en dos tramos de cuatro. Esa inversión suma 680.000 USD (8 unidades por 85.000 USD), y el costo por kilómetro del grupo renovado se mide en la siguiente sesión semestral. La alternativa descartada, seguir reparando, también se muestra con su costo por kilómetro. El consejo querrá saber qué pasa si no aprueba.
Cómo presentar costos de flota al consejo en cinco láminas
La secuencia que sigue sirve para presentar costos de flota al consejo en una sesión ordinaria, sin que el tema ocupe medio orden del día. Cada lámina responde una sola pregunta y la siguiente parte de esa respuesta.
- Lámina 1. Tesis y cifra ancla: una oración con la conclusión y las dos cifras ancla, costo por kilómetro y costo anual por unidad. En el ejemplo, la tesis sería “el costo subió 11% y ocho unidades antiguas explican 100.000 de los 264.000 USD de aumento”.
- Lámina 2. Variación frente al año anterior: el cambio en dinero y en porcentaje, junto con el cambio en kilómetros. Así nadie confunde menos actividad con más eficiencia.
- Lámina 3. Rubros dominantes: los tres rubros que explican la mayor parte de la variación, con el efecto precio separado del efecto consumo.
- Lámina 4. Decisión solicitada y alternativas: el monto, el plazo, el indicador de seguimiento y la opción descartada con su costo.
- Lámina 5. Fuentes de cada cifra: de qué registro sale cada número, quién lo valida y en qué fecha se cerró. Un consejero o un auditor debe poder rastrearlo.
La quinta lámina parece un trámite y es la que más confianza genera. Cuando un consejero pregunta de dónde sale el costo por kilómetro y la respuesta está a la vista, la discusión vuelve a la decisión.
Para presentar costos de flota al consejo con esta secuencia, prepara el anexo antes que las láminas. Si una cifra de la primera lámina no se puede rastrear hasta un registro por vehículo, todavía no está lista para la sala.
Preguntas típicas del consejo y la cifra que las responde
Las preguntas de los consejeros sobre la flota se repiten bastante de una empresa a otra. La tabla relaciona cada pregunta con la cifra que la responde y con el dato operativo de origen. Esa tercera columna es la que más se descuida al preparar la sesión.
| Pregunta típica del consejo | Cifra que la responde | Dato operativo de origen |
|---|---|---|
| ¿Cuánto nos cuesta mover la flota? | Costo por kilómetro de la flota | Costos registrados por vehículo y lecturas de odómetro |
| ¿Por qué subió el gasto si recorrimos menos? | Variación del costo total y del costo por kilómetro | Kilómetros del periodo, cargas de combustible y órdenes de trabajo |
| ¿Cuánto cuesta tener cada camión? | Costo total de propiedad anual por unidad | Depreciación del registro contable y costos operativos por vehículo |
| ¿Qué unidades concentran el gasto? | Costo por kilómetro por unidad, ordenado de mayor a menor | Órdenes de trabajo correctivas y preventivas por vehículo |
| ¿Cuánto se va en llantas? | Costo por kilómetro de neumáticos | Historial de montajes, inspecciones y reencauches de cada llanta |
| ¿Son rentables los viajes o las rutas? | Utilidad por viaje o por ruta | Liquidaciones de viaje, anticipos y gastos por concepto |
| ¿Conviene renovar? | Costo por kilómetro de las unidades antiguas frente al resto | Historial por vehículo y valor en libros |
Observa que casi todas las respuestas dependen de un registro por vehículo. Una flota que solo conoce su gasto total puede responder la primera pregunta y poco más. Entonces la sesión termina con un “lo revisamos y lo traemos la próxima vez”, y la decisión se retrasa un trimestre.
Cómo justificar el presupuesto de flota ante el consejo
Saber cómo justificar el presupuesto de flota empieza por construirlo desde la actividad prevista. La parte variable sale de multiplicar los kilómetros planeados por el costo por kilómetro esperado de cada grupo de unidades. A ese resultado se suman los costos fijos, como la depreciación, los seguros, los impuestos y los sueldos asignados.
Armado así, cada línea tiene un supuesto que el consejo puede discutir. Cuántos kilómetros, a qué precio de combustible y con qué estado de las unidades son preguntas legítimas en la sala. Un presupuesto que solo suma la inflación al gasto del año anterior no deja nada que discutir. Por eso suele aprobarse sin entenderse y criticarse sin fundamento en la sesión siguiente.
La depreciación merece una mención aparte, porque es la cifra que finanzas conoce mejor y la operación menos. Si tu empresa reporta bajo NIIF, la NIC 16 regula los vehículos propios de la flota como propiedades, planta y equipo. La norma establece cómo se reconocen, cómo se mide su valor en libros y cómo se calcula su depreciación. Los vehículos arrendados se reconocen como activos por derecho de uso según la NIIF 16. En la presentación, esa cifra entra en el costo total de propiedad por unidad. Así se entiende por qué una unidad ya totalmente depreciada parece barata en el estado de resultados mientras su costo por kilómetro sube.
Cuando el presupuesto incluye renovaciones
Las solicitudes de renovación son el momento en que el consejo más pregunta, porque comprometen caja. Para sostenerlas, muestra los indicadores que justifican cuándo renovar un vehículo de flota. Suma la relación entre depreciación de flota y flujo de caja, que explica por qué muchas empresas llegan a renovar sin efectivo reservado. Con esos dos elementos, la solicitud se presenta como una decisión de costo y de caja, con sus cifras a la vista.
En nuestra experiencia, presentar costos de flota al consejo sin el plan de renovación deja la mitad de la historia sin contar. El consejo aprueba con más tranquilidad una inversión cuando ve, en la misma sesión, el costo por kilómetro de las unidades que reemplaza.
Glosario corto para la sesión del consejo
Un consejo con perfiles distintos (abogados, ingenieros, inversionistas) necesita que cada término signifique lo mismo para todos. Para presentar costos de flota al consejo con un lenguaje común, incluye estas definiciones en el anexo y úsalas igual en cada sesión.
- Costo por kilómetro: costo de operar la flota, o una unidad, dividido entre los kilómetros recorridos en el mismo periodo. Cambia con el nivel de actividad.
- Costo total de propiedad (TCO): lo que cuesta adquirir, financiar, operar, mantener y depreciar una unidad durante su vida útil. Se muestra anualizado por unidad.
- Costo por actividad: costo que recibe cada vehículo, ruta o cliente según cuánto consume del taller, las compras o la liquidación de viajes.
- Variación interanual: diferencia entre la cifra de este año y la del año anterior, en dinero y en porcentaje. Se lee junto con la variación de kilómetros.
Con cuatro términos alcanza para una sesión ordinaria. Si el consejo pide más indicadores, ese es el momento de preparar un informe propio para el comité correspondiente.
De dónde sale el dato operativo de cada cifra
La presentación al consejo es tan confiable como el registro diario que la alimenta. Las cifras ancla, la variación y los rubros dominantes dependen de un hábito sencillo. Cada carga de combustible, cada orden de trabajo y cada cambio de llanta deben quedar asociados a una unidad concreta.
En el Módulo Combustible, cada carga se registra por vehículo. Con esos registros, el módulo calcula indicadores de costo por kilómetro y de rendimiento real frente al ideal, comparables mes a mes. El Módulo Mantenimiento registra las órdenes de trabajo por unidad con repuestos, mano de obra y costo, y separa preventivo de correctivo. Justo eso se necesita para encontrar a los ocho camiones del ejemplo.
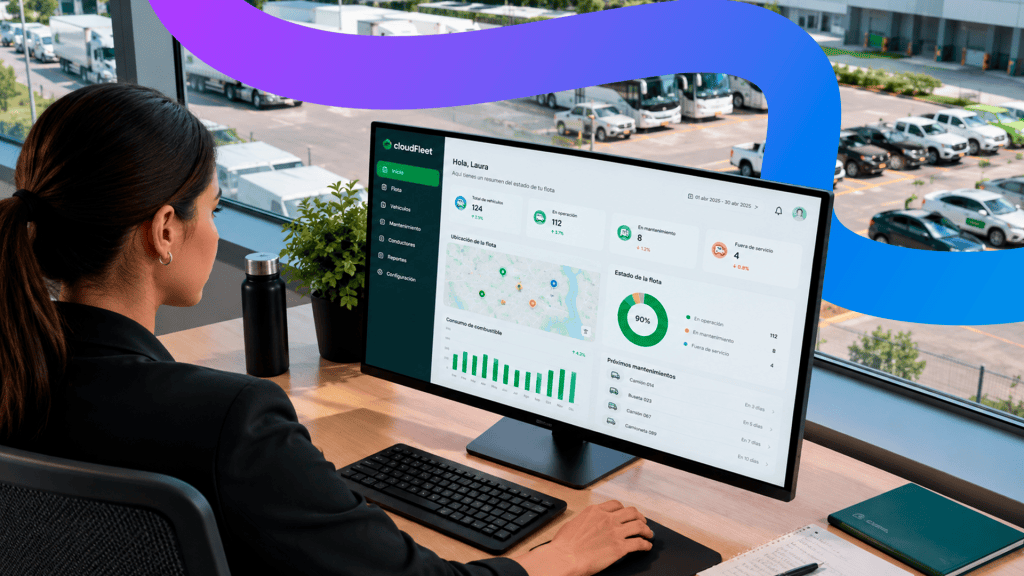
El Módulo Neumáticos lleva el costo por kilómetro y por milímetro gastado de cada llanta. Viajes y Anticipos liquida cada viaje por concepto de gasto y analiza su rentabilidad y utilidad por viaje y por ruta. Tu equipo financiero extrae ese dato por vehículo y lo lleva a su propio modelo. Si la empresa lo necesita, la información también puede llegar al ERP mediante la API.
Con el dato operativo registrado por vehículo, presentar costos de flota al consejo deja de ser una reconstrucción al cierre del trimestre. Se vuelve una rutina de cuatro bloques que el consejo reconoce sesión tras sesión. Si quieres que tu próxima presentación se apoye en datos operativos confiables por unidad, agenda una reunión con uno de nuestros especialistas cloudFleet. Conoce cómo te ayudamos a mejorar el control de costos de tu flota.