¿Cuánto dinero tiene tu empresa parado en el patio? Casi nadie lo sabe con exactitud, porque ese dinero no aparece en ninguna factura. Aparece en la hoja de activos como vehículos, y operaciones los defiende con kilómetros, rutas y entregas. Finanzas mira lo mismo y ve capital inmovilizado. Cada área tiene razón en su idioma, y por eso la conversación se atasca en la junta de presupuesto.
El costo de oportunidad de una flota es la traducción entre los dos idiomas. Mide lo que la empresa deja de ganar por mantener su dinero en vehículos que trabajan poco, en lugar de usarlo en otra parte. Como no genera factura, casi nunca se discute. Y justo por eso pesa tanto. En cloudFleet lo vemos en flotas de todos los tamaños, y aquí te explicamos cómo calcularlo con los datos que ya tienes.
¿Qué es el costo de oportunidad de una flota subutilizada?
El costo de oportunidad de una flota subutilizada es el rendimiento que la empresa deja de obtener. Surge de mantener capital inmovilizado en vehículos que se usan poco. Se calcula sumando el rendimiento alternativo de ese capital y los costos fijos evitables. Es un costo económico real, aunque no genere factura.
Suena abstracto hasta que lo pones sobre una unidad. Una camioneta con valor de mercado de 650,000 pesos que trabaja ocho días al mes inmoviliza esos 650,000 pesos los treinta días. Si la vendieras y colocaras el dinero en una inversión, o lo usaras para financiar otra necesidad, ese capital produciría algo. Mientras la camioneta espera en el patio, ese algo es el costo de oportunidad.
No lo confundas con otros dos costos. El contable es lo que ya pagaste o registraste, como depreciación, seguro y tenencia. El de operación es lo que gastas cuando la unidad se mueve, como combustible y neumáticos. Esos dos salen en los reportes. El de oportunidad solo existe si alguien se sienta a calcularlo.
Por qué la subutilización es un problema de capital
Cuando operaciones dice “subutilización” piensa en vehículos parados. Cuando lo dice finanzas, piensa en retorno sobre activos. La segunda lectura suele mover más presupuesto, así que vale la pena aprender a hablarla.
Un ejemplo con números redondos. Una flota de 50 unidades con valor de mercado promedio de 500,000 pesos representa 25 millones de capital. Si 10 de esas unidades trabajan por debajo de lo razonable, hay cinco millones que podrían estar en otra cosa. Dicho así, el tema deja de ser un fastidio operativo y entra a la agenda de dirección.
Mirado como retorno sobre activos, el problema es que el negocio termina subsidiando vehículos con dinero de otras áreas. Nadie aprueba ese subsidio de forma explícita. Se acumula con decisiones pequeñas: una unidad “de respaldo”, un contrato que terminó, una ruta que se reorganizó. Y hay un efecto de arrastre, porque cada unidad ociosa consume tiempo de taller, espacio de estacionamiento y atención administrativa.
Tras más de 15 años acompañando flotas de transporte y distribución en Latinoamérica, en cloudFleet vemos siempre la misma escena. La empresa conoce al centavo lo que gasta en combustible y no sabe cuánto capital tiene inmovilizado en unidades de bajo uso. Lo primero se factura. Lo segundo hay que calcularlo.
Los cuatro componentes del cálculo
Para llegar a una cifra que resista una discusión, descompón el cálculo en cuatro partes. Cada una contesta una pregunta distinta.
El primer componente es el capital inmovilizado, que es el valor de mercado actual de la unidad. No uses el costo de compra ni el valor en libros. La pregunta es cuánto dinero recibirías si vendieras hoy, así que apóyate en una cotización real o en una referencia de mercado reciente.
El segundo es la tasa de rendimiento alternativo, lo que la empresa ganaría con ese capital en su mejor uso posible. Muchas empresas usan su costo de capital o la tasa con la que financian deuda. Si tu área financiera ya maneja una tasa de descuento, úsala. Si no, pregúntala antes de inventar una.
El tercero son los costos fijos evitables, los que desaparecerían si la unidad dejara de existir: seguro, tenencia, estacionamiento, servicios preventivos por tiempo. Deja fuera los que no puedes evitar, como una renta con penalización por salida anticipada.
El cuarto es el ingreso no capturado, lo que la unidad podría generar si se usara más. Solo aplica cuando hay demanda insatisfecha en otra parte de la operación. Si no la hay, vale cero, y forzarlo le quita credibilidad al análisis.
El costo anual de la unidad es la suma de los componentes 2, 3 y 4, con la tasa aplicada sobre el capital del primero.
Un ejemplo con 12 camionetas
Los números son ilustrativos, así que cámbialos por los de tu empresa. Una distribuidora tiene 12 camionetas de reparto con baja utilización, y cada una vale 650,000 pesos en el mercado con una tasa de rendimiento alternativo de 12% anual. Los costos fijos evitables suman 9,500 pesos al mes entre seguro, tenencia y estacionamiento, y como no hay demanda adicional, tampoco hay ingreso no capturado.
| Componente | Cálculo | Monto anual |
|---|---|---|
| Rendimiento alternativo del capital | 650,000 × 12% | 78,000 |
| Costos fijos evitables | 9,500 × 12 | 114,000 |
| Ingreso no capturado | sin demanda adicional | 0 |
| Costo de oportunidad por unidad | suma | 192,000 |
Para las 12 camionetas, el costo de oportunidad anual es de 2,304,000 pesos sobre un capital inmovilizado de 7,800,000.
La tasa es el supuesto más discutible, así que ponla a prueba. Con 8% anual, el costo por unidad baja a 166,000 y el de las 12 camionetas a 1,992,000, mientras que con 16% sube a 218,000 por unidad y a 2,616,000 en total. La conclusión aguanta porque son millones de pesos al año en cualquiera de los tres escenarios, y presentar un rango, en lugar de una cifra única, le da más peso al análisis.
Dos observaciones sobre el ejemplo. Los costos fijos pesan más que el rendimiento del capital, algo habitual cuando el vehículo es relativamente barato. Y la cifra no incluye la depreciación, porque ocurre con o sin uso. Si vendes la unidad dejas de absorberla, y esa ganancia entra al análisis de la decisión, más abajo.
Cómo identificar las unidades subutilizadas
El cálculo solo vale si eliges bien las unidades, y para eso necesitas un indicador de uso confiable. Funcionan bien los días trabajados sobre días hábiles en los últimos 90 días y los kilómetros frente al promedio de unidades equivalentes. Si hay horómetro, suma las horas en operación. Cuenta siempre los días en taller, para no culpar al vehículo de una avería.
Antes de empezar, revisa la calidad de los datos. Un odómetro mal capturado o una orden de trabajo sin cerrar distorsionan la lectura de una unidad completa. Una hora dedicada a limpiar registros te ahorra dos semanas de discusión en la junta.
Define un umbral antes de revisar unidad por unidad, para que la lista no dependa de impresiones. Una regla práctica es comparar cada vehículo con la mediana de su grupo. Si las camionetas de reparto trabajan una mediana de 18 días al mes y una unidad llega a 8, está en 44% de lo normal. Entra a la lista de revisión. El umbral exacto lo fijas tú, pero fíjalo por escrito.
Y recuerda que poco uso no siempre significa que sobra. La unidad puede estar inmovilizada por una falla recurrente, esperar una refacción o tener una asignación mal hecha. Averigua el motivo antes de calcular su costo de oportunidad.
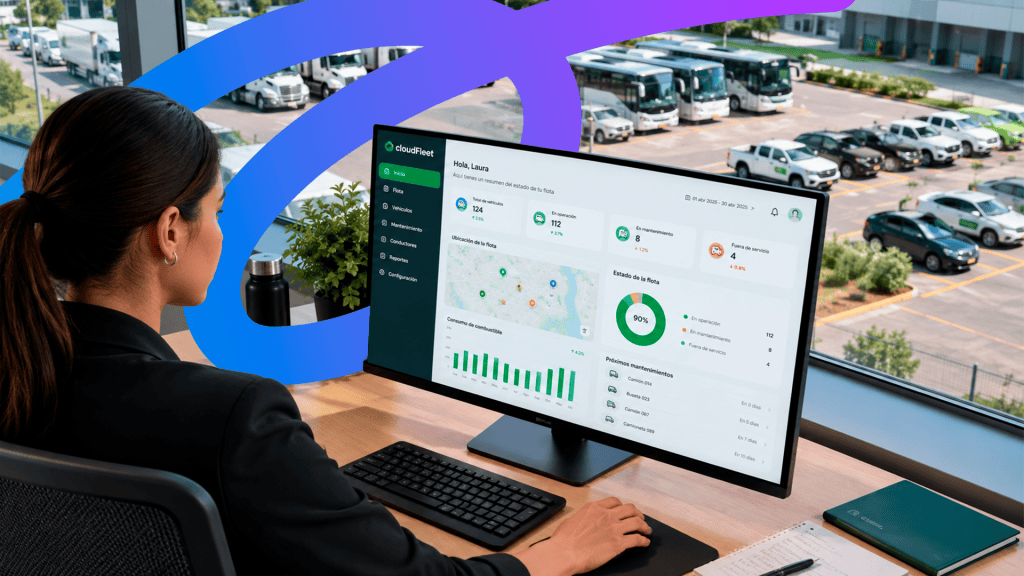
Cuando el kilometraje, el combustible y las órdenes de trabajo viven en sistemas separados, el análisis toma semanas. Con los registros en un solo lugar, la lista de candidatas sale en minutos. El artículo sobre cómo un software de gestión de flotas reduce costos operativos explica qué funcionalidades ayudan a ver esos patrones.
Qué hacer con el resultado
Calcular el número no resuelve nada por sí solo, pero sirve para ordenar las cuatro opciones que existen. Puedes vender la unidad y liberar capital, algo razonable cuando el uso bajo es estructural y el valor de mercado es decente. Puedes reasignarla, y si otra sucursal necesita capacidad, mover la unidad evita comprar una nueva, que es la opción más barata y la que menos se explora. Puedes rentarla o integrarla a otro servicio, lo que exige revisar seguros y permisos, o mantenerla con justificación, porque a veces un respaldo vale lo que cuesta.
Nuestra postura es simple. Ninguna unidad debería quedarse “por si acaso” sin una cifra detrás. El respaldo tiene un costo y ese costo se puede comparar con el riesgo que cubre. Hay veces que gana el respaldo y veces que gana la renta de corto plazo.
Vender contra mantener
El costo de oportunidad describe lo que cuesta tener la unidad. Para decidir hay que compararlo con lo que perderías al venderla. El cálculo anual por unidad, con los datos del ejemplo:
| Concepto | Mantener la unidad | Vender y cubrir el pico con renta |
|---|---|---|
| Costos fijos evitables | 114,000 | 0 |
| Depreciación estimada (10% del valor de mercado) | 65,000 | 0 |
| Rendimiento no obtenido (12% de 650,000) | 78,000 | 0 |
| Renta de corto plazo (20 días × 1,400) | 0 | 28,000 |
| Costo anual | 257,000 | 28,000 |
La diferencia a favor de vender es de 229,000 pesos por unidad al año, o 2,748,000 para las 12 camionetas. El resultado mejora si el dinero de la venta se invierte desde hoy. Empeora si la unidad se vende por debajo del mercado o si la renta del pico sale más cara de lo supuesto.
Tres precauciones técnicas. Usa una depreciación coherente con tu política contable y con el mercado de usados de tu país. Revisa si la baja genera efectos fiscales. Y recalcula con el costo real de renta en tu región, que cambia bastante entre ciudades y temporadas.
Cómo llevarlo a dirección
Un director general escucha distinto cuando la propuesta trae tres números y una recomendación:
- El capital inmovilizado en unidades de bajo uso, 7,800,000 pesos en el ejemplo.
- El costo de oportunidad anual, 2,304,000 pesos.
- El escenario propuesto, con cuántas unidades vender, reasignar o mantener y cuánto capital se libera.
Agrega una línea sobre el riesgo. Si recortas unidades, ¿qué pasa el día de mayor demanda del mes? Responderlo con honestidad evita que la propuesta se caiga por una objeción previsible. Para ver cada unidad con todos sus costos, la guía sobre costo total de propiedad de una flota vehicular es un buen apoyo.
Aclara también con finanzas el tratamiento contable. Los vehículos como activos fijos siguen normas específicas, como la NIC 16 de las NIIF. El costo de oportunidad es un análisis de gestión y no sustituye el registro contable, aunque ambos conviven en la misma conversación.
Errores que se repiten y cómo mantener el cálculo vivo
Los errores

Los errores se parecen entre una empresa y otra. Usar el valor en libros en vez del de mercado, cuando el capital que podrías recuperar es el segundo. Incluir costos que no puedes evitar, lo que infla la cifra y le quita credibilidad. Elegir una tasa sin consultarla con finanzas, porque una tasa arbitraria se cuestiona al instante. Sumar ingreso no capturado sin demanda real, que es el error más tentador y el más fácil de desmontar. Y calcular una sola vez, cuando la utilización cambia y el número también.
Hay uno más sutil: tratar todas las unidades igual. Una camioneta de 650,000 pesos y un tractocamión de varios millones no pesan lo mismo en capital, aunque ambos estén parados. Calcula por unidad y agrega después. Tampoco mezcles las unidades de emergencia o de respaldo regulatorio con el resto. Trabajan poco por diseño, y su valor está en estar disponibles el día que se necesitan. Evalúalas con otro criterio, el costo de no tener la unidad ese día.
Cómo mantener visible el cálculo
Un cálculo hecho una vez envejece rápido, así que para que el tema no desaparezca mételo en la revisión periódica de la flota. Actualiza cada mes la lista de unidades con bajo uso, recalcula cada trimestre el costo con valores de mercado y tasa vigentes, y una vez al año cruza el resultado con el plan de renovación de activos.
Para comparar tus cifras con otros mercados, mira cómo cambian los KPIs y las normativas por país en LATAM. Y si necesitas contexto económico de la región para elegir tasas y escenarios, la CEPAL publica análisis útiles.
La pregunta para llevar a tu próxima junta es sencilla: ¿qué unidades de mi flota trabajan menos de lo que cuestan? Con el costo de oportunidad de una flota calculado, el debate pasa de “por qué cuesta tanto la flota” a “qué capital queremos mantener inmovilizado y por qué”. Responderla exige cruzar uso, mantenimiento y costos por vehículo, justo la información que se pierde cuando vive en hojas separadas.
Para reunir esa información en un solo lugar, agenda una reunión con uno de nuestros especialistas cloudFleet. Conoce cómo te ayudamos a mejorar el uso de tus vehículos.